डिजिटल अरेस्ट पर सुप्रीम कोर्ट सख्त: बैंक की लापरवाही से साइबर ठगी हुई तो देना पड़ सकता है मुआवजा, 800 करोड़ रुपये के नुकसान पर जताई चिंता
देश में डिजिटल तकनीक के बढ़ते इस्तेमाल के साथ साइबर अपराधों का खतरा भी लगातार बढ़ रहा है। ऑनलाइन बैंकिंग, यूपीआई और मोबाइल के माध्यम से होने वाले लेनदेन ने लोगों की जिंदगी आसान बनाई है, लेकिन साइबर अपराधियों ने इन्हीं सुविधाओं को ठगी का नया हथियार बना लिया है। इन दिनों डिजिटल अरेस्ट के नाम पर लोगों को डराकर उनकी जीवनभर की जमा पूंजी हड़पने के मामले सामने आ रहे हैं।
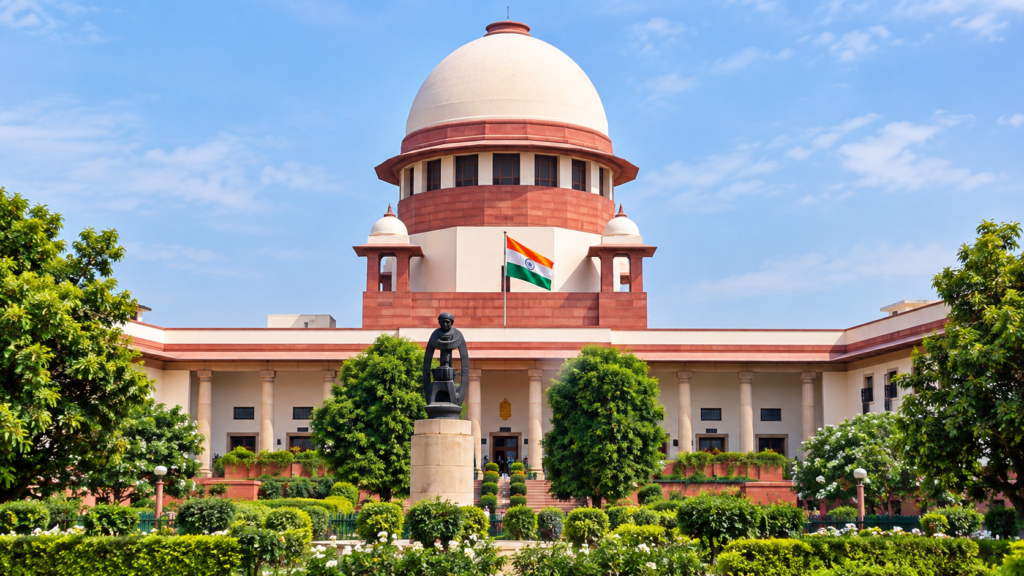
इस गंभीर समस्या को देखते हुए सुप्रीम कोर्ट ने डिजिटल अरेस्ट और ऑनलाइन वित्तीय धोखाधड़ी के मामलों पर चिंता जताई है। सुनवाई के दौरान मुख्य न्यायाधीश सूर्यकांत ने सवाल उठाया कि जब सरकार और विभिन्न एजेंसियां लगातार लोगों को जागरूक कर रही हैं, तब भी पढ़े-लिखे लोग साइबर ठगों के जाल में कैसे फंस रहे हैं?
अदालत ने यह भी संकेत दिया कि यदि किसी बैंक की लापरवाही के कारण साइबर ठगी होती है, तो संबंधित बैंक को पीड़ित व्यक्ति को मुआवजा देने की जिम्मेदारी उठानी पड़ सकती है। कोर्ट ने असामान्य बैंकिंग लेनदेन और म्यूल अकाउंट्स की भूमिका पर भी ध्यान देने की आवश्यकता बताई।
यह सुनवाई इसलिए महत्वपूर्ण है, क्योंकि इसमें पहली बार नहीं बल्कि लगातार बढ़ते साइबर अपराधों के बीच बैंकों की जवाबदेही और पीड़ितों को आर्थिक राहत देने के सवाल पर गंभीर चर्चा हुई है।
डिजिटल अरेस्ट क्या है और कैसे होती है ठगी?
डिजिटल अरेस्ट साइबर अपराधियों द्वारा इस्तेमाल किया जाने वाला एक नया तरीका है। इसमें ठग खुद को पुलिस अधिकारी, सीबीआई, ईडी, नारकोटिक्स कंट्रोल ब्यूरो या किसी अन्य सरकारी जांच एजेंसी का अधिकारी बताकर लोगों को फोन करते हैं।
कई बार ठग वीडियो कॉल के माध्यम से पुलिस की वर्दी पहनकर दिखाई देते हैं। उनके पीछे पुलिस स्टेशन जैसा वातावरण बनाया जाता है, ताकि सामने वाले व्यक्ति को लगे कि वह वास्तव में किसी सरकारी कार्यालय या जांच एजेंसी से बात कर रहा है।
इसके बाद व्यक्ति को बताया जाता है कि उसका नाम किसी आपराधिक मामले में सामने आया है। कभी कहा जाता है कि उसके आधार कार्ड या बैंक खाते का इस्तेमाल मनी लॉन्ड्रिंग में हुआ है, तो कभी ड्रग्स या अवैध लेनदेन से जुड़े मामले में गिरफ्तारी की धमकी दी जाती है।
ठग पीड़ित को इतना डरा देते हैं कि वह अपने परिवार और परिचितों से भी बात करना बंद कर देता है। उसे कहा जाता है कि जांच पूरी होने तक वह किसी को इसकी जानकारी नहीं दे सकता।
इसके बाद तथाकथित अधिकारी बैंक खाते की जांच, संपत्ति के सत्यापन या सुरक्षा राशि के नाम पर पैसे ट्रांसफर करने के लिए कहते हैं। पीड़ित व्यक्ति गिरफ्तारी के डर से अपनी जमा पूंजी तक उनके बताए खातों में भेज देता है।
हकीकत यह है कि भारतीय कानून में डिजिटल अरेस्ट नाम की कोई कानूनी प्रक्रिया नहीं है। किसी व्यक्ति को केवल वीडियो कॉल पर पुलिस अधिकारी बताकर गिरफ्तार नहीं किया जा सकता।
CJI सूर्यकांत की टिप्पणी- मोबाइल दीवार पर मार दो, डिजिटल अरेस्ट खत्म हो जाएगा
सुनवाई के दौरान मुख्य न्यायाधीश सूर्यकांत ने डिजिटल अरेस्ट के नाम पर होने वाली ठगी को लेकर कड़ी टिप्पणी की।
उन्होंने कहा कि यदि कोई व्यक्ति डिजिटल अरेस्ट के नाम पर परेशान किया जा रहा है, तो मोबाइल फोन को दीवार पर मार देने से डिजिटल अरेस्ट की समस्या खत्म हो जाएगी।
उनकी इस टिप्पणी का उद्देश्य यह बताना था कि डिजिटल अरेस्ट का कोई वास्तविक कानूनी अस्तित्व नहीं है। किसी भी व्यक्ति को मोबाइल फोन या वीडियो कॉल के माध्यम से गिरफ्तार करने का अधिकार किसी पुलिस अधिकारी को नहीं है।
CJI ने यह सवाल भी उठाया कि लोकतांत्रिक देश में रहने वाला कोई व्यक्ति कैसे विश्वास कर सकता है कि उसे मोबाइल फोन पर गिरफ्तार किया जा सकता है।
उन्होंने जागरूकता और शिक्षा को लेकर भी चिंता जताई। उनका कहना था कि यदि इस उम्र में पढ़े-लिखे लोग भी डिजिटल अरेस्ट के नाम पर ठगी का शिकार हो रहे हैं, तो वे अगली पीढ़ी को क्या सिखाएंगे?
अदालत की इस टिप्पणी से यह स्पष्ट होता है कि साइबर अपराध से निपटने के लिए केवल तकनीकी व्यवस्था पर्याप्त नहीं है। नागरिकों को कानून और अपने अधिकारों की जानकारी होना भी उतना ही जरूरी है।
पिछले सप्ताह महिला से 2.5 करोड़ रुपये की ठगी
सुनवाई के दौरान न्याय मित्र एनएस नप्पिनई ने अदालत को बताया कि डिजिटल अरेस्ट के मामलों को रोकने के लिए प्रयास किए जा रहे हैं, लेकिन इसके बावजूद ठगी की घटनाएं लगातार सामने आ रही हैं।
उन्होंने एक हालिया घटना का उल्लेख करते हुए बताया कि पिछले सप्ताह ही एक महिला से डिजिटल अरेस्ट के नाम पर लगभग 2.5 करोड़ रुपये की ठगी कर ली गई।
यह घटना बताती है कि साइबर अपराधी अब केवल कम जानकारी रखने वाले लोगों को ही निशाना नहीं बना रहे हैं। आर्थिक रूप से सक्षम और शिक्षित लोग भी उनके जाल में फंस रहे हैं।
ठगों की सबसे बड़ी ताकत तकनीक से अधिक मनोवैज्ञानिक दबाव है। वे पीड़ित व्यक्ति को यह विश्वास दिलाने में सफल हो जाते हैं कि उसके खिलाफ गंभीर आपराधिक मामला दर्ज है और किसी भी समय उसकी गिरफ्तारी हो सकती है।
इसी डर का फायदा उठाकर वे लाखों और करोड़ों रुपये तक की रकम अपने खातों में ट्रांसफर करा लेते हैं।
अटॉर्नी जनरल ने बताया- डिजिटल अरेस्ट के मामलों में 50 प्रतिशत कमी
सुनवाई के दौरान अटॉर्नी जनरल वेंकटरमणी ने भी अपना पक्ष रखा।
उन्होंने अदालत को बताया कि सुप्रीम कोर्ट के हस्तक्षेप के बाद डिजिटल अरेस्ट से जुड़े मामलों में लगभग 50 प्रतिशत की कमी आई है।
यह जानकारी महत्वपूर्ण है, क्योंकि सुप्रीम कोर्ट पहले भी डिजिटल अरेस्ट और साइबर धोखाधड़ी के बढ़ते मामलों को गंभीरता से ले चुका है।
हालांकि मामलों में कमी आने के बावजूद समस्या पूरी तरह समाप्त नहीं हुई है। साइबर अपराधी लगातार अपने तरीके बदल रहे हैं। पहले जहां फोन कॉल और एसएमएस के जरिए ठगी होती थी, वहीं अब वीडियो कॉल, फर्जी दस्तावेज, नकली सरकारी पहचान और इंटरनेट आधारित तकनीकों का इस्तेमाल किया जा रहा है।
इसलिए केवल जागरूकता अभियान चलाने से समस्या का स्थायी समाधान नहीं निकल सकता। इसके लिए बैंकों, पुलिस, दूरसंचार कंपनियों और साइबर अपराध से संबंधित एजेंसियों के बीच बेहतर तालमेल भी जरूरी है।
इस साल 800 करोड़ रुपये के नुकसान पर सुप्रीम कोर्ट की चिंता
सुनवाई के दौरान मुख्य न्यायाधीश ने साइबर ठगी से होने वाले आर्थिक नुकसान पर भी चिंता जताई।
अदालत के समक्ष बताया गया कि इस साल भी डिजिटल धोखाधड़ी के कारण देश को लगभग 800 करोड़ रुपये का नुकसान हुआ है।
यह आंकड़ा बताता है कि साइबर अपराध अब केवल व्यक्तिगत स्तर की समस्या नहीं रह गया है। इसका असर देश की बैंकिंग व्यवस्था और डिजिटल अर्थव्यवस्था पर भी पड़ रहा है।
जब किसी व्यक्ति के बैंक खाते से लाखों रुपये निकाल लिए जाते हैं, तो उसका असर केवल उस व्यक्ति तक सीमित नहीं रहता। कई बार पीड़ित अपनी जीवनभर की बचत, पेंशन, रिटायरमेंट फंड या बच्चों की पढ़ाई और शादी के लिए जमा की गई रकम गंवा देता है।
ऐसे मामलों में आर्थिक नुकसान के साथ मानसिक तनाव भी पैदा होता है। कई पीड़ित सामाजिक शर्मिंदगी और कानूनी कार्रवाई के डर से शिकायत तक दर्ज नहीं कराते।
इसी कारण साइबर ठगी को रोकने के लिए मजबूत बैंकिंग निगरानी और त्वरित शिकायत निवारण व्यवस्था की आवश्यकता महसूस की जा रही है।
बैंक की लापरवाही पर देना पड़ सकता है मुआवजा
इस सुनवाई का सबसे महत्वपूर्ण पहलू बैंकों की जवाबदेही से जुड़ा है।
मुख्य न्यायाधीश ने संकेत दिया कि सुप्रीम कोर्ट ऐसे निर्देश देने पर विचार कर सकता है, जिनके तहत यदि बैंक की लापरवाही के कारण किसी ग्राहक के साथ डिजिटल धोखाधड़ी होती है, तो बैंक को पीड़ित व्यक्ति को मुआवजा देना पड़ सकता है।
दरअसल, साइबर ठगी में बैंक खातों की भूमिका बेहद महत्वपूर्ण होती है। अपराधी ठगी से प्राप्त रकम को एक खाते से दूसरे खाते में तेजी से ट्रांसफर करते हैं।
कई मामलों में अलग-अलग व्यक्तियों के बैंक खातों का इस्तेमाल ठगी की रकम प्राप्त करने और उसे आगे भेजने के लिए किया जाता है।
यदि बैंकिंग व्यवस्था में असामान्य लेनदेन की पहचान करने और संदिग्ध खातों पर समय रहते कार्रवाई करने की पर्याप्त व्यवस्था हो, तो कई मामलों में आर्थिक नुकसान को कम किया जा सकता है।
सुप्रीम कोर्ट की चिंता इसी दिशा में है कि बैंक केवल ग्राहक का खाता खोलकर और लेनदेन की सुविधा देकर अपनी जिम्मेदारी से मुक्त नहीं हो सकते।
हालांकि यह ध्यान रखना जरूरी है कि अदालत में बैंक की जिम्मेदारी और मुआवजे का प्रश्न विचाराधीन है। अभी इसे सभी साइबर ठगी के मामलों में बैंक पर लागू होने वाला अंतिम आदेश नहीं माना जाना चाहिए।
असामान्य लेनदेन होने पर बैंक की क्या जिम्मेदारी होगी?
सुनवाई के दौरान अदालत ने इस बात पर भी ध्यान दिया कि यदि किसी बैंक खाते में असामान्य लेनदेन होता है, तो बैंक की जिम्मेदारी होनी चाहिए कि वह इस पर उचित निगरानी रखे।
उदाहरण के लिए, किसी व्यक्ति के खाते में सामान्य रूप से हर महीने 10 हजार या 20 हजार रुपये का लेनदेन होता है, लेकिन अचानक उसी खाते में लाखों रुपये आने लगते हैं और कुछ ही मिनटों में पूरी रकम दूसरे खातों में भेज दी जाती है।
ऐसे लेनदेन को सामान्य गतिविधि मानकर नजरअंदाज नहीं किया जाना चाहिए।
बैंकों को अपने जोखिम-आधारित निगरानी तंत्र के माध्यम से संदिग्ध लेनदेन की पहचान करनी चाहिए। संदिग्ध गतिविधियों की स्थिति में लागू नियमों के अनुसार संबंधित अधिकारियों को सूचना देना और आवश्यक जांच करना महत्वपूर्ण है।
अदालत ने यह भी कहा कि असामान्य लेनदेन होने पर पुलिस को सूचना देने की जिम्मेदारी के पहलू पर ध्यान दिया जाना चाहिए।
इससे स्पष्ट है कि साइबर ठगी रोकने में बैंकिंग संस्थानों की भूमिका केवल तकनीकी सेवा उपलब्ध कराने तक सीमित नहीं रह सकती।
म्यूल अकाउंट्स पर विशेष ध्यान देने की जरूरत
सुप्रीम कोर्ट ने म्यूल अकाउंट्स यानी ऐसे बैंक खातों पर भी विशेष ध्यान देने की बात कही, जिनका इस्तेमाल साइबर अपराधी ठगी की रकम को इधर-उधर भेजने के लिए करते हैं।
म्यूल अकाउंट्स का इस्तेमाल करने के लिए अपराधी कई बार दूसरे लोगों को लालच देते हैं। उन्हें नौकरी, कमीशन या आसान कमाई का वादा करके अपने बैंक खाते उपलब्ध कराने के लिए तैयार किया जाता है।
कुछ मामलों में लोग जानबूझकर अपने खाते साइबर अपराधियों को दे देते हैं, जबकि कुछ लोग बिना अपराध की जानकारी के भी इस जाल में फंस जाते हैं।
इन खातों में ठगी से प्राप्त रकम जमा की जाती है और फिर उसे कई दूसरे खातों में भेज दिया जाता है। इससे पुलिस के लिए वास्तविक अपराधियों तक पहुंचना कठिन हो जाता है।
बैंकों को ऐसे खातों की पहचान करने के लिए संदिग्ध लेनदेन, अचानक बढ़ी हुई बैंकिंग गतिविधियों और खातों के इस्तेमाल के तरीके पर नजर रखनी चाहिए।
यदि किसी व्यक्ति का बैंक खाता म्यूल अकाउंट के रूप में इस्तेमाल होता है, तो उसे भी कानूनी जांच और संभावित कार्रवाई का सामना करना पड़ सकता है।
साइबर ठगी के मामले में ग्राहक को क्या अधिकार हैं?
भारत में बैंकिंग और साइबर अपराध से संबंधित कई नियम मौजूद हैं, जिनका उद्देश्य ग्राहकों के हितों की रक्षा करना है।
भारतीय रिजर्व बैंक (RBI) ने अनधिकृत इलेक्ट्रॉनिक बैंकिंग लेनदेन से जुड़े मामलों में ग्राहकों की देनदारी निर्धारित करने के लिए दिशा-निर्देश जारी किए हैं।
इन नियमों के अनुसार, कुछ परिस्थितियों में ग्राहक की जिम्मेदारी शून्य हो सकती है और कुछ मामलों में सीमित जिम्मेदारी तय की जा सकती है।
विशेष रूप से यदि बैंक की लापरवाही के कारण अनधिकृत लेनदेन हुआ है, तो ग्राहक की जिम्मेदारी शून्य हो सकती है। वहीं तीसरे पक्ष की धोखाधड़ी के मामलों में ग्राहक द्वारा बैंक को सूचना देने में लगा समय भी महत्वपूर्ण होता है।
इसलिए यदि किसी व्यक्ति के बैंक खाते से धोखाधड़ी के माध्यम से पैसे निकल जाते हैं, तो उसे तुरंत बैंक को सूचना देनी चाहिए।
ग्राहक को निम्नलिखित कदम उठाने चाहिए:
- सबसे पहले अपने बैंक के कस्टमर केयर या संबंधित शाखा को तुरंत सूचना दें।
- बैंक खाते, यूपीआई और कार्ड से संबंधित संदिग्ध लेनदेन को रोकने के लिए अनुरोध करें।
- साइबर अपराध हेल्पलाइन नंबर 1930 पर शिकायत दर्ज कराएं।
- राष्ट्रीय साइबर अपराध रिपोर्टिंग पोर्टल पर शिकायत करें।
- बैंक में लिखित शिकायत देकर उसकी प्राप्ति रसीद या शिकायत संख्या सुरक्षित रखें।
- बैंक से लेनदेन का विवरण और शिकायत पर की गई कार्रवाई की जानकारी मांगें।
- ठगी से संबंधित फोन नंबर, व्हाट्सएप चैट, वीडियो कॉल रिकॉर्डिंग, स्क्रीनशॉट और बैंक स्टेटमेंट सुरक्षित रखें।
समय पर शिकायत करने से ठगी की रकम को आगे ट्रांसफर होने से रोकने या उसे फ्रीज कराने की संभावना बढ़ सकती है। हालांकि रकम वापस मिलने की गारंटी नहीं होती।
डिजिटल अरेस्ट के नाम पर गिरफ्तारी की धमकी देना अपराधियों का तरीका
आम नागरिकों को यह समझना चाहिए कि पुलिस या कोई जांच एजेंसी किसी व्यक्ति को वीडियो कॉल पर डिजिटल अरेस्ट नहीं करती।
यदि कोई व्यक्ति खुद को पुलिस अधिकारी, सीबीआई या ईडी का अधिकारी बताकर गिरफ्तारी की धमकी देता है और पैसे ट्रांसफर करने के लिए कहता है, तो यह साइबर ठगी का गंभीर संकेत है।
किसी भी सरकारी एजेंसी को जांच के नाम पर किसी व्यक्ति से निजी बैंक खाते में पैसे जमा कराने का सामान्य अधिकार नहीं है।
भारत में गिरफ्तारी और आपराधिक जांच की प्रक्रिया कानून के अनुसार संचालित होती है। भारतीय नागरिक सुरक्षा संहिता, 2023 (BNSS) में गिरफ्तारी से संबंधित कानूनी प्रावधान दिए गए हैं।
इसी तरह सूचना प्रौद्योगिकी अधिनियम, 2000 (Information Technology Act, 2000) और भारतीय न्याय संहिता, 2023 (BNS) के अंतर्गत तथ्यों के अनुसार साइबर धोखाधड़ी, प्रतिरूपण और अन्य आपराधिक कृत्यों पर कार्रवाई की जा सकती है।
इसलिए किसी अनजान व्यक्ति के दबाव में आकर बैंक की जानकारी, ओटीपी, यूपीआई पिन या पासवर्ड साझा नहीं करना चाहिए।
सुप्रीम कोर्ट की चिंता से क्या बदल सकता है?
डिजिटल अरेस्ट के मामलों में सुप्रीम कोर्ट की सुनवाई का महत्व केवल साइबर अपराधियों के खिलाफ कार्रवाई तक सीमित नहीं है।
इससे बैंकिंग संस्थानों की जवाबदेही, संदिग्ध खातों की निगरानी, साइबर अपराध की शिकायतों पर त्वरित कार्रवाई और पीड़ितों को मुआवजा देने जैसे महत्वपूर्ण मुद्दे सामने आए हैं।
यदि भविष्य में अदालत बैंक की लापरवाही के मामलों में मुआवजे को लेकर स्पष्ट दिशा-निर्देश जारी करती है, तो इससे बैंकिंग क्षेत्र में ग्राहकों की सुरक्षा को मजबूत करने की दिशा में महत्वपूर्ण बदलाव हो सकता है।
हालांकि प्रत्येक मामले में यह देखना होगा कि धोखाधड़ी कैसे हुई, बैंक को इसकी सूचना कब मिली, बैंक ने क्या कदम उठाए और क्या वास्तव में बैंक की लापरवाही साबित होती है।
केवल साइबर ठगी हो जाने से हर मामले में बैंक अपने आप मुआवजा देने के लिए उत्तरदायी नहीं हो जाएगा।
इसके लिए संबंधित तथ्यों, आरबीआई के नियमों और अदालत के अंतिम निर्देशों को ध्यान में रखना होगा।
निष्कर्ष
डिजिटल अरेस्ट के नाम पर होने वाली ठगी देश की डिजिटल सुरक्षा व्यवस्था के सामने एक बड़ी चुनौती बन चुकी है। साइबर अपराधी अब लोगों को तकनीक के साथ-साथ डर और मानसिक दबाव के माध्यम से निशाना बना रहे हैं।
सुप्रीम कोर्ट की चिंता इस बात को सामने लाती है कि साइबर अपराध रोकने के लिए केवल नागरिकों को जागरूक करना पर्याप्त नहीं है। बैंकों को भी अपने ग्राहकों के खातों की सुरक्षा और संदिग्ध लेनदेन की निगरानी के लिए अधिक जिम्मेदार भूमिका निभानी होगी।
यदि किसी बैंक की लापरवाही से ग्राहक को आर्थिक नुकसान होता है, तो उसे जवाबदेह ठहराने और उचित मुआवजा दिलाने की व्यवस्था मजबूत होनी चाहिए।
आम नागरिकों के लिए सबसे जरूरी बात यह है कि किसी भी व्यक्ति की वीडियो कॉल पर गिरफ्तारी नहीं होती। यदि कोई पुलिस या जांच एजेंसी का अधिकारी बनकर पैसे मांगता है, तो डरने के बजाय तुरंत कॉल काटें और संबंधित एजेंसियों को शिकायत करें।
याद रखें, आपकी जागरूकता ही साइबर अपराधियों के खिलाफ सबसे मजबूत सुरक्षा है।
एडवोकेट पी.के. निगम (Adv. P.K. Nigam)
वरिष्ठ विधिक शोधकर्ता एवं मुख्य कानूनी संपादक • Indian Law Notes
भारतीय कानून (BNS, BNSS, BSA, IPC, CrPC), सुप्रीम कोर्ट और विभिन्न उच्च न्यायालयों के महत्वपूर्ण निर्णयों का सरल हिंदी में प्रामाणिक विधिक विश्लेषण।
यह आलेख केवल शैक्षणिक, विधिक जागरूकता और अध्ययन के उद्देश्य से प्रकाशित किया गया है। इसे आधिकारिक कानूनी सलाह न माना जाए। किसी भी वास्तविक मामले में संबंधित न्यायालय या विशेषज्ञ अधिवक्ता से परामर्श लें।