NDPS मामले में जब्त वाहन पर फाइनेंसर का दावा नहीं चलेगा, लोन डिफॉल्ट के आधार पर सुपुर्दगी से MP हाईकोर्ट का इनकार
मध्य प्रदेश हाईकोर्ट ने NDPS Act के तहत जब्त किए गए वाहन की अंतरिम सुपुर्दगी को लेकर एक महत्वपूर्ण कानूनी स्थिति स्पष्ट की है। अदालत ने कहा है कि केवल इसलिए कि वाहन खरीदने वाले व्यक्ति ने लोन की किस्तें चुकाना बंद कर दिया है, फाइनेंस कंपनी को आपराधिक मामले में जब्त वाहन की अंतरिम सुपुर्दगी नहीं दी जा सकती।
कोर्ट ने साफ किया कि लोन या हायर-पर्चेज समझौते के तहत फाइनेंस कंपनी को मिलने वाला वाहन वापस लेने का अधिकार एक संविदात्मक यानी contractual right है। इसका इस्तेमाल लंबित आपराधिक मुकदमे में वाहन की सुपुर्दगी हासिल करने के लिए नहीं किया जा सकता।
जस्टिस जय कुमार पिल्लई की पीठ ने एसके फाइनेंस लिमिटेड बनाम स्टेट ऑफ मध्य प्रदेश, Criminal Revision No. 3437/2026 में फाइनेंस कंपनी की याचिका खारिज करते हुए यह व्यवस्था दी। फाइनेंस कंपनी ने 2 अप्रैल 2026 को NDPS के विशेष न्यायाधीश द्वारा पारित उस आदेश को चुनौती दी थी, जिसमें जब्त वाहन को फाइनेंसर के हवाले करने से इनकार कर दिया गया था।
7 किलो अफीम की बरामदगी से शुरू हुआ मामला
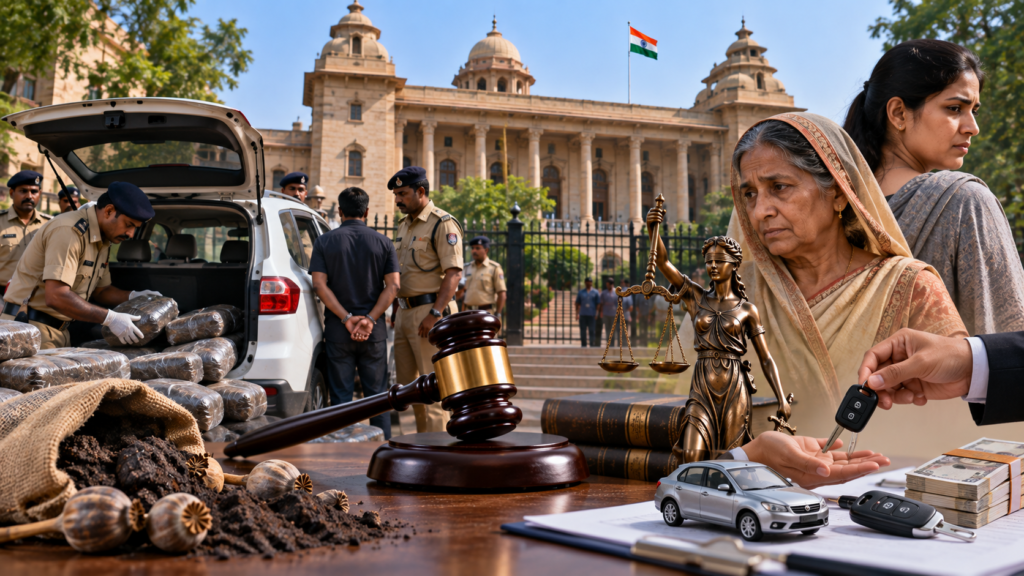
मामला मध्य प्रदेश के नीमच सिटी थाना क्षेत्र का है। पुलिस को सूचना मिली थी कि एक वाहन का मालिक राजस्थान में किसी व्यक्ति को अफीम पहुंचाने जा रहा है।
सूचना के आधार पर पुलिस ने वाहन को रोका और तलाशी ली। तलाशी के दौरान वाहन के मालिक के कब्जे से 7 किलोग्राम अफीम बरामद होने का आरोप है। इसके बाद पुलिस ने आरोपी को गिरफ्तार कर लिया और वाहन को भी NDPS मामले में जब्त कर लिया।
इस तरह वाहन केवल एक सामान्य संपत्ति नहीं रहा, बल्कि वह लंबित आपराधिक मामले में case property बन गया।
यहीं से वाहन पर फाइनेंस कंपनी और आपराधिक अदालत के अधिकार क्षेत्र का सवाल सामने आया।
वाहन खरीदने के लिए लिया था 5.04 लाख रुपये का लोन
रिकॉर्ड के अनुसार आरोपी ने संबंधित वाहन खरीदने के लिए एसके फाइनेंस लिमिटेड से ₹5,04,741 का ऋण लिया था।
लोन समझौते के अनुसार उसे यह रकम 36 मासिक किस्तों यानी EMI के माध्यम से चुकानी थी। प्रत्येक किस्त ₹17,499 निर्धारित थी।
फाइनेंस कंपनी का कहना था कि आरोपी ने लोन की किस्तों का भुगतान नहीं किया और उसके ऊपर ₹4,70,274.20 की राशि बकाया हो गई।
लोन समझौते में EMI डिफॉल्ट की स्थिति में फाइनेंस कंपनी को वाहन वापस लेने यानी repossession का अधिकार दिए जाने का भी दावा किया गया।
इसी अधिकार को आधार बनाकर फाइनेंस कंपनी ने NDPS मामले की विशेष अदालत के सामने जब्त वाहन की अंतरिम सुपुर्दगी के लिए आवेदन किया।
लेकिन विशेष अदालत ने 2 अप्रैल 2026 को फाइनेंस कंपनी की मांग स्वीकार नहीं की।
इसके बाद कंपनी ने हाईकोर्ट का रुख किया।
फाइनेंस कंपनी ने हाईकोर्ट में क्या कहा?
एसके फाइनेंस की ओर से दलील दी गई कि विशेष न्यायाधीश ने लोन और हायर-पर्चेज समझौते की शर्तों पर उचित ध्यान नहीं दिया।
कंपनी का कहना था कि समझौते में साफ तौर पर यह अधिकार दिया गया था कि यदि वाहन खरीदार EMI का भुगतान नहीं करता है तो फाइनेंस कंपनी वाहन को वापस ले सकती है।
कंपनी ने यह भी दलील दी कि वाहन के रजिस्ट्रेशन रिकॉर्ड में फाइनेंस कंपनी के हित का उल्लेख है और लोन पूरी तरह चुकाए जाने तक वाहन पर उसका वित्तीय अधिकार बना हुआ है।
फाइनेंसर की ओर से यह तर्क भी दिया गया कि वाहन का इस्तेमाल ऐसे अपराध में किया गया जो लोन समझौते की शर्तों के विपरीत था। इसलिए जिस व्यक्ति ने वाहन का उपयोग अपराध में किया, उसे वाहन की अंतरिम सुपुर्दगी देने के बजाय फाइनेंस कंपनी को वाहन सौंपा जाना चाहिए।
कंपनी का मूल तर्क यह था कि जब उधारकर्ता ने न तो EMI चुकाई और न ही समझौते की शर्तों का पालन किया, तब फाइनेंसर के repossession अधिकार को महत्व दिया जाना चाहिए।
राज्य ने किया फाइनेंस कंपनी के दावे का विरोध
राज्य सरकार ने फाइनेंस कंपनी की मांग का विरोध किया।
राज्य की ओर से कहा गया कि आपराधिक मामले में जब्त संपत्ति की अंतरिम सुपुर्दगी के सवाल पर फाइनेंस कंपनी को केवल अपने संविदात्मक अधिकार के आधार पर पंजीकृत मालिक के स्थान पर नहीं रखा जा सकता।
दूसरे शब्दों में, लोन समझौता और आपराधिक मामले में जब्त संपत्ति की सुपुर्दगी—दो अलग कानूनी प्रश्न हैं।
फाइनेंस कंपनी और वाहन मालिक के बीच लोन का विवाद अपने स्थान पर हो सकता है, लेकिन उस विवाद का समाधान आपराधिक अदालत के जरिए जब्त वाहन को फाइनेंसर के हवाले करके नहीं किया जा सकता।
हाईकोर्ट ने BNSS की धाराओं को महत्वपूर्ण माना
हाईकोर्ट ने कहा कि आपराधिक अदालत के सामने जब्त वाहन की अंतरिम सुपुर्दगी का सवाल आपराधिक कार्यवाही का हिस्सा है।
पीठ ने भारतीय नागरिक सुरक्षा संहिता यानी BNSS की धाराओं 497 और 503 के तहत आपराधिक अदालत की शक्ति का उल्लेख किया।
अदालत ने स्पष्ट किया कि इन प्रावधानों के तहत काम कर रही आपराधिक अदालत का उद्देश्य किसी निजी लोन समझौते की शर्तों को लागू करना नहीं है।
यदि फाइनेंस कंपनी के पास लोन डिफॉल्ट के कारण वाहन वापस लेने का संविदात्मक अधिकार है, तो वह अधिकार अपने उचित कानूनी माध्यम से इस्तेमाल किया जा सकता है। लेकिन लंबित NDPS मुकदमे में जब्त वाहन की सुपुर्दगी के लिए आपराधिक अदालत को उस संविदात्मक विवाद का मंच नहीं बनाया जा सकता।
लोन डिफॉल्ट और NDPS केस—दो अलग विवाद
फैसले को समझने के लिए इन दोनों विवादों के बीच अंतर करना जरूरी है।
पहला विवाद है लोन का विवाद।
अगर वाहन मालिक EMI नहीं चुकाता, तो फाइनेंस कंपनी के पास समझौते और लागू कानून के अनुसार वसूली, repossession, arbitration या अन्य दीवानी उपायों का रास्ता हो सकता है।
दूसरा विवाद है आपराधिक मामला।
जब उसी वाहन को कथित रूप से मादक पदार्थों की तस्करी में इस्तेमाल किए जाने के आरोप में पुलिस जब्त करती है, तब वह वाहन आपराधिक कार्यवाही से जुड़ी संपत्ति बन जाता है।
हाईकोर्ट ने कहा कि इन दोनों अधिकारों को एक-दूसरे में मिलाकर नहीं देखा जा सकता।
लोन डिफॉल्ट अपने आप में फाइनेंस कंपनी को NDPS मामले में जब्त वाहन की सुपुर्दगी का अधिकार नहीं देता।
सुप्रीम कोर्ट के Bishwajit Dey फैसले का सहारा
मध्य प्रदेश हाईकोर्ट ने इस मुद्दे पर सुप्रीम कोर्ट के Bishwajit Dey v. State of Assam फैसले का भी संदर्भ लिया।
सुप्रीम कोर्ट ने 7 जनवरी 2025 को इस मामले में NDPS Act के तहत जब्त वाहन की अंतरिम सुपुर्दगी से जुड़े सिद्धांतों पर विस्तार से विचार किया था।
उस मामले में सुप्रीम कोर्ट ने कहा था कि NDPS Act में जब्त वाहन की अंतरिम रिहाई पर कोई ऐसा पूर्ण प्रतिबंध नहीं है कि मुकदमा समाप्त होने तक वाहन किसी भी परिस्थिति में नहीं दिया जा सकता। अदालत सामान्य प्रक्रिया कानून के तहत परिस्थितियों के अनुसार वाहन को interim custody यानी superdari पर जारी कर सकती है।
हालांकि Bishwajit Dey मामले के तथ्य अलग थे। वहां वाहन के मालिक को अपराध में आरोपी नहीं बनाया गया था और जांच में उसके द्वारा वाहन को मादक पदार्थों की ढुलाई के लिए जानबूझकर इस्तेमाल करने देने का आरोप भी सामने नहीं आया था। इसी कारण सुप्रीम कोर्ट ने उचित शर्तों के साथ वाहन को अंतरिम रूप से जारी करने का निर्देश दिया था।
मध्य प्रदेश हाईकोर्ट ने इसी निर्णय से जुड़े सिद्धांतों को वर्तमान मामले में लागू करते हुए यह देखा कि वाहन की अंतरिम सुपुर्दगी का दावा किस व्यक्ति के पास है और वह दावा किस कानूनी आधार पर किया जा रहा है।
केवल हाइपोथिकेशन से मालिक नहीं बन जाता फाइनेंसर
फाइनेंस कंपनियों की ओर से वाहनों के रजिस्ट्रेशन प्रमाणपत्र में hypothecation का उल्लेख सामान्य बात है।
लेकिन हाईकोर्ट ने स्पष्ट किया कि रजिस्ट्रेशन प्रमाणपत्र में फाइनेंस कंपनी के पक्ष में हाइपोथिकेशन दर्ज होने का अर्थ यह नहीं है कि आपराधिक कार्यवाही के उद्देश्य से वाहन का वैधानिक स्वामित्व फाइनेंस कंपनी को हस्तांतरित हो गया।
हाइपोथिकेशन का मुख्य उद्देश्य फाइनेंस कंपनी के वित्तीय हित को सुरक्षित करना है।
इसका मतलब यह नहीं कि NDPS मामले में जब्त वाहन की सुपुर्दगी के लिए फाइनेंस कंपनी को अपने आप registered owner की स्थिति मिल जाएगी।
यही अंतर इस मामले में फाइनेंस कंपनी की याचिका के लिए निर्णायक रहा।
फाइनेंस कंपनी न मालिक, न मालिक की एजेंट
हाईकोर्ट ने यह भी महत्वपूर्ण टिप्पणी की कि संबंधित फाइनेंस कंपनी न तो वाहन की registered owner थी और न ही registered owner की agent।
वह केवल financier थी।
इसलिए अदालत ने माना कि उसे केवल लोन समझौते के आधार पर आपराधिक मामले में जब्त वाहन की interim custody का अधिकार नहीं दिया जा सकता।
यहां अदालत ने वाहन के रजिस्ट्रेशन रिकॉर्ड और फाइनेंस कंपनी के वित्तीय हित के बीच कानूनी अंतर को स्पष्ट किया।
फाइनेंस कंपनी का पैसा वाहन में लगा हुआ हो सकता है, लेकिन इससे उसे लंबित आपराधिक कार्यवाही में वाहन की सुपुर्दगी का स्वतः अधिकार प्राप्त नहीं हो जाता।
“वाहन अपराध में इस्तेमाल हुआ” वाली दलील भी काम नहीं आई
फाइनेंस कंपनी की ओर से यह भी तर्क दिया गया था कि वाहन का इस्तेमाल लोन समझौते की शर्तों का उल्लंघन करते हुए अपराध के लिए किया गया।
हाईकोर्ट ने इस तर्क को भी अंतरिम सुपुर्दगी के प्रश्न का निर्णायक आधार नहीं माना।
अदालत के अनुसार यदि वाहन मालिक ने लोन समझौते की शर्तों का उल्लंघन किया है, तो फाइनेंस कंपनी के लिए उससे जुड़े civil consequences हो सकते हैं। जरूरत पड़ने पर arbitration या अन्य कानूनी कार्यवाही भी की जा सकती है।
लेकिन इससे आपराधिक अदालत को यह अधिकार नहीं मिल जाता कि वह लंबित NDPS मुकदमे में जब्त वाहन को फाइनेंसर को सौंप दे।
यानी एक ही घटना से जुड़े दो अलग-अलग कानूनी अधिकारों को अलग-अलग मंचों पर लागू किया जाना चाहिए।
क्या इसका मतलब फाइनेंस कंपनी के सारे अधिकार खत्म हो गए?
ऐसा बिल्कुल नहीं है।
हाईकोर्ट के फैसले का मतलब यह नहीं है कि EMI डिफॉल्ट होने पर फाइनेंस कंपनी वाहन के संबंध में अपने संविदात्मक अधिकार खो देती है।
यदि लोन समझौते के तहत कंपनी को कोई अधिकार प्राप्त है, तो वह संबंधित कानून और समझौते के अनुसार उसका इस्तेमाल कर सकती है।
लेकिन समस्या तब पैदा होती है जब वाहन पहले से ही किसी आपराधिक मामले में पुलिस द्वारा जब्त किया जा चुका हो और वह criminal case property बन गया हो।
ऐसी स्थिति में फाइनेंस कंपनी अपने लोन अधिकारों को आधार बनाकर सीधे आपराधिक अदालत से वाहन की सुपुर्दगी मांग नहीं सकती, जैसा कि इस मामले में अदालत ने माना।
वाहन मालिक के लिए भी महत्वपूर्ण संदेश
इस फैसले का एक दूसरा पहलू वाहन मालिकों के लिए भी महत्वपूर्ण है।
यदि कोई व्यक्ति वाहन खरीदने के लिए लोन लेता है और बाद में EMI का भुगतान नहीं करता, तो उसे यह नहीं मानना चाहिए कि केवल इसलिए वाहन पर फाइनेंस कंपनी का कोई अधिकार नहीं है।
लोन समझौते की शर्तों के तहत कंपनी अपने संविदात्मक और वैधानिक उपाय अपना सकती है।
लेकिन अगर वही वाहन किसी NDPS मामले में जब्त हो गया, तो उसका निपटारा आपराधिक कानून के ढांचे में होगा।
इस तरह यह फैसला वाहन मालिक को लोन भुगतान से मुक्त नहीं करता, बल्कि यह केवल बताता है कि लोन विवाद को आपराधिक मामले की अंतरिम सुपुर्दगी की कार्यवाही से अलग रखा जाएगा।
NDPS मामलों में वाहन की भूमिका क्यों महत्वपूर्ण है?
NDPS Act के मामलों में वाहन कई बार कथित रूप से मादक पदार्थों की ढुलाई के लिए इस्तेमाल किया जाता है। ऐसे मामलों में वाहन की जब्ती और संभावित confiscation का प्रश्न भी सामने आता है।
सुप्रीम कोर्ट ने Bishwajit Dey मामले में कहा था कि NDPS Act के तहत वाहन को लेकर अंतरिम सुपुर्दगी का निर्णय परिस्थितियों और मामले के तथ्यों के आधार पर किया जाना चाहिए। कोर्ट ने यह भी माना कि पुलिस के कब्जे में वाहन लंबे समय तक पड़ा रहने से उसका मूल्य घट सकता है।
लेकिन इसका अर्थ यह नहीं है कि किसी भी दावेदार को वाहन दे दिया जाएगा।
यह देखना जरूरी है कि दावा करने वाला व्यक्ति वास्तव में कौन है, वाहन के अपराध में इस्तेमाल को लेकर उसकी भूमिका या जानकारी क्या है और वाहन को वापस देने से मुकदमे या संभावित confiscation की प्रक्रिया पर क्या असर पड़ेगा।
हाईकोर्ट ने याचिका क्यों खारिज की?
मध्य प्रदेश हाईकोर्ट ने पूरे मामले में तीन मुख्य पहलुओं को देखा।
पहला, फाइनेंस कंपनी केवल financier थी और registered owner नहीं।
दूसरा, EMI default के कारण वाहन वापस लेने का अधिकार मूलतः loan agreement से उत्पन्न contractual right था।
तीसरा, उस contractual right को लंबित NDPS मुकदमे में आपराधिक अदालत के जरिए लागू नहीं कराया जा सकता।
इन परिस्थितियों में हाईकोर्ट ने माना कि NDPS के विशेष न्यायाधीश द्वारा फाइनेंस कंपनी को अंतरिम सुपुर्दगी देने से इनकार करने वाला आदेश कानूनी रूप से सही था।
इसलिए हाईकोर्ट ने एसके फाइनेंस लिमिटेड की आपराधिक पुनरीक्षण याचिका खारिज कर दी।
फैसले का व्यापक कानूनी महत्व
यह फैसला एक महत्वपूर्ण सीमा रेखा खींचता है—संविदात्मक अधिकार और आपराधिक अदालत की अंतरिम सुपुर्दगी की शक्ति एक ही चीज नहीं हैं।
फाइनेंस कंपनी के पास वाहन से जुड़ा वित्तीय हित हो सकता है। लोन डिफॉल्ट होने पर उसके पास कानूनी उपाय भी हो सकते हैं। लेकिन जब वाहन किसी NDPS अपराध में जब्त होकर आपराधिक मामले की संपत्ति बन जाता है, तब उसकी अंतरिम सुपुर्दगी का निर्णय आपराधिक कानून के सिद्धांतों के अनुसार होगा।
सिर्फ हाइपोथिकेशन, EMI डिफॉल्ट या repossession clause के आधार पर फाइनेंसर को वाहन सौंप देना उचित नहीं होगा।
इस फैसले से यह भी स्पष्ट होता है कि अदालतें अलग-अलग कानूनी विवादों के बीच सीमा बनाए रखना चाहती हैं। एक ओर वित्तीय संस्थान के संविदात्मक अधिकार हैं, तो दूसरी ओर NDPS जैसे गंभीर आपराधिक मामले में जब्त संपत्ति से जुड़े न्यायिक अधिकार।
अंततः मध्य प्रदेश हाईकोर्ट ने यह स्पष्ट कर दिया कि लोन की किस्तें न चुकाने से फाइनेंस कंपनी को NDPS मामले में जब्त वाहन की अंतरिम सुपुर्दगी का स्वतः अधिकार नहीं मिल जाता। फाइनेंस कंपनी अपने संविदात्मक अधिकारों के लिए दीवानी या मध्यस्थता संबंधी उपाय अपना सकती है, लेकिन लंबित आपराधिक मुकदमे में वाहन की सुपुर्दगी केवल उस आधार पर हासिल नहीं कर सकती।
यह निर्णय उन मामलों के लिए भी महत्वपूर्ण है जहां वाहन बैंक या फाइनेंस कंपनी के पास हाइपोथिकेटेड है और बाद में किसी आपराधिक मामले में जब्त हो जाता है। ऐसे मामलों में वाहन पर वित्तीय हित और आपराधिक कार्यवाही के अधिकार—दोनों को अलग-अलग कानूनी कसौटियों पर परखा जाएगा।
एडवोकेट पी.के. निगम (Adv. P.K. Nigam)
वरिष्ठ विधिक शोधकर्ता एवं मुख्य कानूनी संपादक • Indian Law Notes
भारतीय कानून (BNS, BNSS, BSA, IPC, CrPC), सुप्रीम कोर्ट और विभिन्न उच्च न्यायालयों के महत्वपूर्ण निर्णयों का सरल हिंदी में प्रामाणिक विधिक विश्लेषण।
यह आलेख केवल शैक्षणिक, विधिक जागरूकता और अध्ययन के उद्देश्य से प्रकाशित किया गया है। इसे आधिकारिक कानूनी सलाह न माना जाए। किसी भी वास्तविक मामले में संबंधित न्यायालय या विशेषज्ञ अधिवक्ता से परामर्श लें।