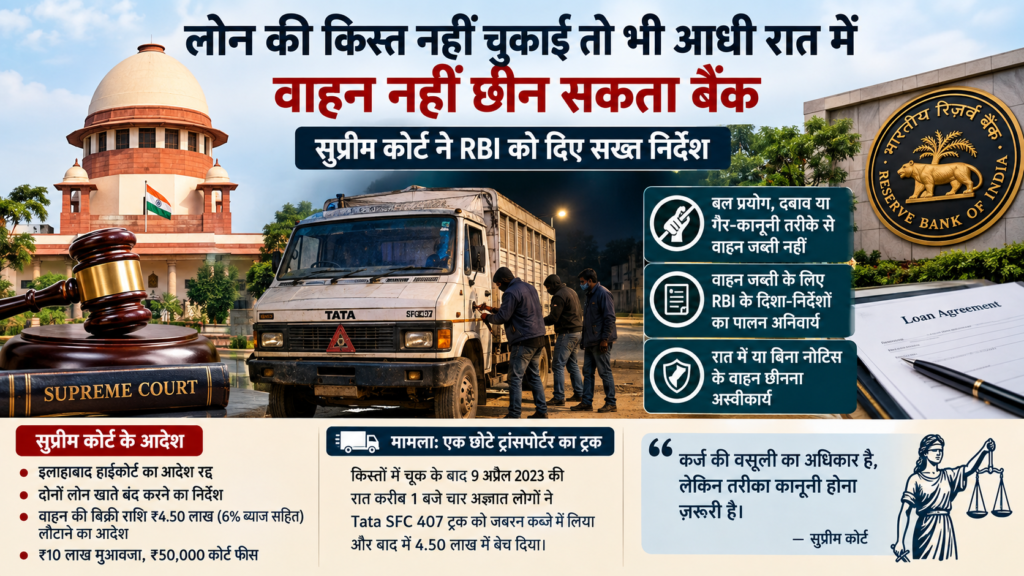
लोन की किस्त नहीं चुकाई तो भी आधी रात में वाहन नहीं छीन सकता बैंक, सुप्रीम कोर्ट ने RBI को दिए सख्त निर्देश
लोन की किस्तों में डिफॉल्ट करने वाले borrowers के खिलाफ बैंक और वित्तीय कंपनियां वसूली की कार्रवाई जरूर कर सकती हैं, लेकिन इसका मतलब यह नहीं है कि वे कानून और निर्धारित प्रक्रिया को दरकिनार कर किसी वाहन को जबरन अपने कब्जे में ले लें। सुप्रीम कोर्ट ने एक महत्वपूर्ण फैसले में साफ किया है कि वाहन की recovery के नाम पर बल प्रयोग, दबाव, धमकी या गैर-कानूनी तरीके से कब्जा करना स्वीकार्य नहीं है।
सुप्रीम कोर्ट ने कहा कि किसी वित्तीय संस्था को secured debt की recovery का अधिकार प्राप्त हो सकता है, लेकिन उस अधिकार का इस्तेमाल lawful procedure, contractual safeguards और भारतीय रिजर्व बैंक (RBI) की लागू गाइडलाइंस के अनुरूप ही किया जाना चाहिए।
यह फैसला Hari Dutta Sharma v. State of U.P. मामले में 16 सितंबर 2026 को जस्टिस पी.एस. नरसिम्हा और जस्टिस आलोक अराधे की पीठ ने सुनाया। सुप्रीम कोर्ट ने इलाहाबाद हाईकोर्ट के 4 अप्रैल 2025 के आदेश को रद्द कर दिया। अदालत ने वित्तीय कंपनी को दोनों loan accounts बंद करने, वाहन की बिक्री से प्राप्त ₹4.50 लाख की राशि 6 प्रतिशत वार्षिक ब्याज के साथ वापस करने तथा ₹10 लाख मुआवजा देने का निर्देश दिया। इसके अतिरिक्त अपील की लागत के रूप में ₹50,000 भी निर्धारित किए गए।
मामला एक छोटे ट्रांसपोर्टर के Tata SFC 407 ट्रक का था
मामले की शुरुआत वर्ष 2019 में हुई। हरि दत्ता शर्मा ने Cholamandalam Investment and Finance Company Limited से एक commercial vehicle loan लिया था। इस लोन का इस्तेमाल Tata SFC 407 ट्रक के लिए किया गया था।
25 मार्च 2019 को स्वीकृत ऋण राशि ₹10,40,080.75 थी, जिसमें से ₹9,36,000 की राशि वितरित की गई थी। इस लोन को 75 monthly instalments में चुकाया जाना था और ट्रक को loan security के रूप में hypothecate किया गया था।
इसके बाद 12 जून 2021 को शर्मा को ₹1,04,080.75 का supplementary loan भी दिया गया।
समय बीतने के साथ शर्मा की किस्तों में चूक हुई। वित्तीय कंपनी ने 17 जनवरी 2022 को recall-cum-demand notice जारी करके बकाया राशि जमा करने को कहा।
इसके बाद कंपनी ने ट्रक अपने कब्जे में ले लिया था। लेकिन शर्मा ने ₹86,726 का भुगतान किया और loan account को नियमित करने का आश्वासन दिया। इसके बाद कंपनी ने वाहन वापस कर दिया।
यानी यह पहली बार नहीं था जब कंपनी ने डिफॉल्ट के बाद वाहन अपने कब्जे में लिया था।
दोबारा किस्तों में हुई चूक
बाद में शर्मा फिर से loan instalments का भुगतान करने में असफल रहे। कंपनी की ओर से 7 जुलाई 2022 और 22 दिसंबर 2022 को notices जारी किए गए।
इन notices में बकाया रकम चुकाने या hypothecated vehicle surrender करने का अवसर दिया गया था। कंपनी के अनुसार, इसके बाद भी भुगतान नहीं किया गया।
कंपनी ने 9 अप्रैल 2023 को पुलिस को pre-seizure intimation भी भेजी थी।
लेकिन इसके बाद वाहन कब्जे में लेने का तरीका ही इस मामले का सबसे महत्वपूर्ण पहलू बन गया।
रात करीब 1 बजे चार लोग पहुंचे और ट्रक ले गए
शर्मा के अनुसार, 9 अप्रैल 2023 की रात करीब 1 बजे उनका ट्रक अयोध्या में एक consignor के godown पर खड़ा था। वहां CCTV surveillance भी था।
इसी दौरान चार अज्ञात व्यक्ति वहां पहुंचे। आरोप के अनुसार उन्होंने ट्रक का steering lock तोड़ा और वाहन लेकर चले गए।
शर्मा को उस समय यह जानकारी नहीं थी कि वाहन को वित्तीय कंपनी ने repossess किया है। उन्हें घटना चोरी जैसी लगी। इसलिए उन्होंने उसी दिन lost article report और e-FIR दर्ज कराई।
उन्होंने बाद में 8 सितंबर 2023 को पुलिस अधीक्षक, अयोध्या को भी शिकायत दी।
मामले में महत्वपूर्ण बात यह थी कि कंपनी की ओर से भेजे गए बाद के legal notice से शर्मा को पता चला कि वाहन चोरी नहीं हुआ था, बल्कि कंपनी ने loan default के कारण उसे अपने कब्जे में लिया था।
4.50 लाख रुपये में बेच दिया गया वाहन
कंपनी ने बाद में उस ट्रक को 31 अगस्त 2023 को ₹4.50 लाख में बेच दिया।
इसके बाद कंपनी ने शर्मा को बताया कि 31 अगस्त 2023 तक loan account में ₹5,71,914 की राशि payable थी और वाहन की बिक्री से ₹4.50 लाख प्राप्त हुए हैं। कंपनी ने आगे ₹1,25,571 की राशि की मांग भी की।
यहीं से विवाद और गंभीर हो गया।
शर्मा का कहना था कि वाहन को जिस तरीके से कब्जे में लिया गया, वह loan agreement और कानून में निर्धारित प्रक्रिया के अनुरूप नहीं था।
इलाहाबाद हाईकोर्ट से नहीं मिली राहत
शर्मा ने इस मामले में कानूनी कार्रवाई की। Chief Judicial Magistrate, Ayodhya के समक्ष भी उन्होंने शिकायत की थी, लेकिन 23 सितंबर 2024 को शिकायत खारिज कर दी गई।
इसके बाद उन्होंने इलाहाबाद हाईकोर्ट का रुख किया।
हाईकोर्ट ने 4 अप्रैल 2025 को उनकी writ petition खारिज कर दी। हाईकोर्ट के सामने यह तथ्य भी था कि वाहन पहले ही 31 अगस्त 2023 को बेचा जा चुका था और याचिकाकर्ता ने अदालत का रुख देर से किया था।
इसके बाद शर्मा ने सुप्रीम कोर्ट में अपील की।
सुप्रीम कोर्ट ने कहा- recovery का अधिकार है, लेकिन तरीका कानून के अनुसार होना चाहिए
सुप्रीम कोर्ट ने मामले की सुनवाई करते हुए एक महत्वपूर्ण कानूनी सिद्धांत स्पष्ट किया।
अदालत ने माना कि यदि loan agreement में वैध repossession clause मौजूद है तो financier को कुछ परिस्थितियों में financed vehicle का possession लेने का contractual right हो सकता है।
लेकिन यह अधिकार unlimited या unrestricted नहीं है।
वित्तीय संस्था को यह अधिकार नहीं मिल जाता कि वह किसी भी समय, किसी भी स्थान पर और किसी भी तरीके से वाहन को कब्जे में ले ले।
सुप्रीम कोर्ट ने कहा कि court या tribunal की तत्काल निगरानी के बाहर self-help repossession का अधिकार बहुत सावधानी से इस्तेमाल किया जाना चाहिए।
अदालत ने विशेष रूप से कहा कि यदि इस तरह की शक्ति पर कोई नियंत्रण न हो तो इसका इस्तेमाल property को stealth, force या रात में छीनने के लिए किया जा सकता है।
RBI की गाइडलाइंस क्यों महत्वपूर्ण हैं?
सुप्रीम कोर्ट ने इस मामले में RBI की recovery और Fair Practices Code से संबंधित guidelines का भी विस्तार से उल्लेख किया।
अदालत ने बताया कि RBI ने 5 मई 2003 को lenders के लिए Fair Practices Code से संबंधित guidelines जारी की थीं। इनका उद्देश्य borrowers के अधिकारों की रक्षा करना और recovery के दौरान अनुचित दबाव या उत्पीड़न को रोकना था।
इन guidelines में lenders को recovery के लिए undue harassment, odd hours में लगातार परेशान करने और muscle power के इस्तेमाल से बचने को कहा गया था।
इसके बाद RBI ने समय-समय पर banks और NBFCs के लिए विभिन्न guidelines, master circulars और clarifications जारी किए।
इनका संबंध केवल loan recovery से नहीं बल्कि recovery agents की नियुक्ति, उनके training, customers की privacy, grievance redressal और vehicle repossession की प्रक्रिया से भी है।
वाहन जब्ती के लिए भी प्रक्रिया जरूरी
सुप्रीम कोर्ट ने RBI के विभिन्न निर्देशों को देखते हुए कुछ महत्वपूर्ण safeguards सामने रखे।
अदालत के अनुसार:
- loan recovery के लिए borrower को अनुचित तरीके से परेशान नहीं किया जा सकता।
- vehicle seizure केवल lawful means से की जा सकती है।
- recovery agents को force का इस्तेमाल करने की अनुमति नहीं है।
- repossession clause कानूनी रूप से वैध और निष्पक्ष होना चाहिए।
- recovery agents को लागू RBI guidelines का पालन करना होगा।
- repossession clause में possession से पहले notice की अवधि जैसी प्रक्रिया स्पष्ट होनी चाहिए।
- borrower को sale या auction से पहले बकाया चुकाने का उचित अवसर दिया जाना चाहिए।
- vehicle की possession लेने और उसकी sale के लिए निर्धारित procedure होना चाहिए।
- banks और financial institutions को recovery agents की गतिविधियों के संबंध में उचित due diligence और grievance redressal व्यवस्था रखनी चाहिए।
सुप्रीम कोर्ट ने loan agreement की शर्तों पर भी सवाल उठाया
सुप्रीम कोर्ट ने जिस loan agreement की शर्तों को देखा, उसमें default होने पर borrower के vehicle से संबंधित अधिकार समाप्त होने और कंपनी को vehicle कब्जे में लेने की शक्ति देने वाली provisions थीं।
लेकिन अदालत ने पाया कि agreement की कुछ शर्तें RBI guidelines के अनुरूप नहीं थीं।
विशेष रूप से ऐसी शर्त कि default होते ही borrower के अधिकार बिना notice के समाप्त हो जाएं, अदालत की नजर में procedural safeguards के विपरीत थी।
अदालत ने यह भी माना कि recovery agents को किसी स्थान पर जाकर vehicle तलाशने और कब्जे में लेने की खुली शक्ति देना fair और lawful procedure के अनुरूप नहीं माना जा सकता।
सुप्रीम कोर्ट ने कहा कि repossession clause में possession लेने की प्रक्रिया और sale या auction की प्रक्रिया भी स्पष्ट होनी चाहिए।
आधी रात में वाहन ले जाना बना फैसले का महत्वपूर्ण पहलू
मामले में वाहन करीब रात 1 बजे ले जाने का आरोप था। सुप्रीम कोर्ट ने इस तथ्य को गंभीरता से देखा।
अदालत ने पाया कि appellant की ओर से यह विशेष दावा किया गया था कि वाहन का steering lock तोड़कर उसे ले जाया गया और repossession से पहले सात दिन का notice भी नहीं दिया गया।
वाहन की possession लेने वाले memorandum पर भी appellant के हस्ताक्षर नहीं थे।
सुप्रीम कोर्ट ने इन परिस्थितियों को देखते हुए माना कि कंपनी ने repossession के लिए निर्धारित procedural safeguards का पालन नहीं किया।
अदालत ने स्पष्ट किया कि loan default अपने आप में financier को forceful possession का अधिकार नहीं देता।
सुप्रीम कोर्ट ने RBI से कहा- सिर्फ कागजों पर न रहें नियम
इस फैसले का एक महत्वपूर्ण हिस्सा RBI से संबंधित है।
सुप्रीम कोर्ट ने कहा कि RBI की guidelines, master circulars और clarifications लंबे समय से मौजूद हैं, लेकिन वर्तमान मामले से यह दिखाई देता है कि उनका वास्तविक अनुपालन सुनिश्चित करने में कमी है।
अदालत ने RBI को निर्देश दिया कि वह NBFCs और Scheduled Commercial Banks में इन निर्देशों का genuine compliance सुनिश्चित करने के लिए effective steps उठाए।
अदालत ने यह भी कहा कि भविष्य में किसी व्यक्ति को बिना notice और उचित प्रक्रिया के रात में उसकी livelihood के साधन से वंचित करने जैसी स्थिति दोबारा नहीं होनी चाहिए।
ट्रक वापस नहीं मिला, लेकिन कंपनी को बड़ी रकम देनी होगी
सुप्रीम कोर्ट ने वाहन की बिक्री को इस समय रद्द नहीं किया। अदालत ने माना कि ट्रक 31 अगस्त 2023 को पहले ही बेचा जा चुका था, इसलिए उस sale को इस stage पर set aside करना उचित नहीं होगा।
लेकिन इसका मतलब यह नहीं था कि कंपनी की कार्रवाई को वैध मान लिया गया।
अदालत ने कंपनी को दोनों loan accounts बंद करने का निर्देश दिया।
इसके साथ ही वाहन की बिक्री से प्राप्त ₹4.50 लाख रुपये 6 प्रतिशत वार्षिक ब्याज के साथ, बिक्री की तारीख से भुगतान होने तक, शर्मा को वापस करने का आदेश दिया।
मानसिक पीड़ा और आजीविका के नुकसान के लिए ₹10 लाख मुआवजा
सुप्रीम कोर्ट ने यह भी माना कि शर्मा वाहन से transportation business करते थे और उनकी आजीविका उस वाहन पर निर्भर थी।
अदालत ने कहा कि जिस तरीके से vehicle repossess किया गया, उससे उनके livelihood पर असर पड़ा।
इसी आधार पर सुप्रीम कोर्ट ने उन्हें ₹10 लाख का compensation देने का आदेश दिया।
यह राशि mental agony और लंबे समय तक livelihood के नुकसान के लिए निर्धारित की गई।
इसके अलावा appeal की costs के रूप में ₹50,000 भी कंपनी को देने होंगे।
इस फैसले का आम वाहन मालिकों के लिए क्या मतलब है?
इस फैसले का अर्थ यह नहीं है कि loan default होने पर बैंक या NBFC वाहन कभी भी अपने कब्जे में नहीं ले सकते।
Financier का secured asset पर contractual right परिस्थितियों के अनुसार बना रह सकता है।
लेकिन repossession करते समय contract, applicable law और RBI regulatory framework का पालन करना आवश्यक है।
अगर loan agreement में vehicle repossession की शर्त है, तब भी उस शर्त का इस्तेमाल कानून से ऊपर जाकर नहीं किया जा सकता।
Borrower को notice, भुगतान का अवसर, उचित repossession procedure और sale से पहले उपलब्ध contractual तथा regulatory safeguards का लाभ मिलना चाहिए।
दूसरी तरफ borrower के लिए भी यह समझना जरूरी है कि loan agreement में तय किस्तों का भुगतान करना उसकी contractual responsibility है। Default होने पर lender वैधानिक और contractual remedies का इस्तेमाल कर सकता है।
इसलिए सुप्रीम कोर्ट का फैसला loan repayment से छूट देने वाला फैसला नहीं है। यह मुख्य रूप से recovery के तरीके और due process पर जोर देता है।
Recovery agents के लिए भी महत्वपूर्ण संदेश
देश में banks और NBFCs अक्सर recovery agents की सेवाएं लेते हैं। ऐसे agents का काम बकाया राशि की recovery के लिए borrower से संपर्क करना हो सकता है, लेकिन उन्हें कानून अपने हाथ में लेने की अनुमति नहीं है।
यदि recovery agent धमकी देता है, जबरदस्ती करता है, रात में अनुचित तरीके से borrower को परेशान करता है या vehicle को बलपूर्वक कब्जे में लेने की कोशिश करता है, तो ऐसी कार्रवाई RBI के recovery framework और अन्य लागू कानूनी प्रावधानों के सवाल खड़े कर सकती है।
सुप्रीम कोर्ट ने पुराने फैसले ICICI Bank Ltd. v. Prakash Kaur का भी उल्लेख किया, जिसमें वाहन की जबरन recovery और recovery agents के बल प्रयोग के संबंध में कानून के शासन और due process पर जोर दिया गया था।
सुप्रीम कोर्ट के फैसले की मूल बात
Hari Dutta Sharma v. State of U.P. का मूल संदेश यह है कि financial recovery और rule of law एक-दूसरे के विरोधी नहीं हैं।
बैंक और वित्तीय कंपनियों को अपने पैसे की recovery का अधिकार है। वहीं borrower को भी यह अधिकार है कि उसके खिलाफ recovery कार्रवाई कानून के अनुसार और निर्धारित प्रक्रिया का पालन करते हुए की जाए।
किसी व्यक्ति का loan default उसे अपने दायित्व से मुक्त नहीं करता, लेकिन loan default होने से financial institution को भी मनमाने तरीके से property कब्जे में लेने की खुली छूट नहीं मिल जाती।
खासकर वह वाहन जो किसी छोटे व्यापारी, truck operator या transporter की आजीविका का प्रमुख साधन है, उसे कब्जे में लेने की कार्रवाई कानून और निर्धारित safeguards के भीतर ही होनी चाहिए।
सुप्रीम कोर्ट का यह फैसला इसी संतुलन को रेखांकित करता है—कर्ज की वसूली वैध है, लेकिन वसूली का तरीका भी वैध होना चाहिए।
फैसले के प्रमुख आदेश एक नजर में
- इलाहाबाद हाईकोर्ट का 4 अप्रैल 2025 का आदेश रद्द किया गया।
- वित्तीय कंपनी को शर्मा के दोनों loan accounts बंद करने का निर्देश दिया गया।
- वाहन की बिक्री से प्राप्त ₹4.50 लाख वापस करने का आदेश दिया गया।
- इस राशि पर बिक्री की तारीख से भुगतान तक 6 प्रतिशत वार्षिक ब्याज देना होगा।
- मानसिक पीड़ा और livelihood के नुकसान के लिए ₹10 लाख compensation दिया जाएगा।
- अपील की costs के रूप में ₹50,000 निर्धारित किए गए।
- RBI को banks और NBFCs में recovery तथा repossession guidelines का वास्तविक अनुपालन सुनिश्चित करने के लिए प्रभावी कदम उठाने का निर्देश दिया गया।
इस प्रकार सुप्रीम कोर्ट ने एक बार फिर यह स्पष्ट किया है कि किसी loan की recovery का अधिकार कानून से पैदा होता है और उसी कानून की सीमाओं के भीतर उसका इस्तेमाल भी किया जाना चाहिए। रात के अंधेरे में जबरन वाहन कब्जे में लेना, borrower को उचित notice और प्रक्रिया से वंचित करना तथा recovery के लिए बल या दबाव का इस्तेमाल करना न्यायिक संरक्षण की कसौटी पर खरा नहीं उतर सकता।